Etter en urolig måned i aksjemarkedene tror vi forutsetningene for fremgang har bedret seg, og vi anbefaler en overvekt av aksjer i en bred portefølje. Økonomien og inntjeningen går fortsatt i riktig retning, mens verdsettelse, optimisme og markedsrenter har kommet ned. Vi balanserer likevel økt aksjerisiko med en høyere andel i statspapirer og i norske obligasjoner med høy kredittkvalitet.
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Hva har endret seg siden sist?
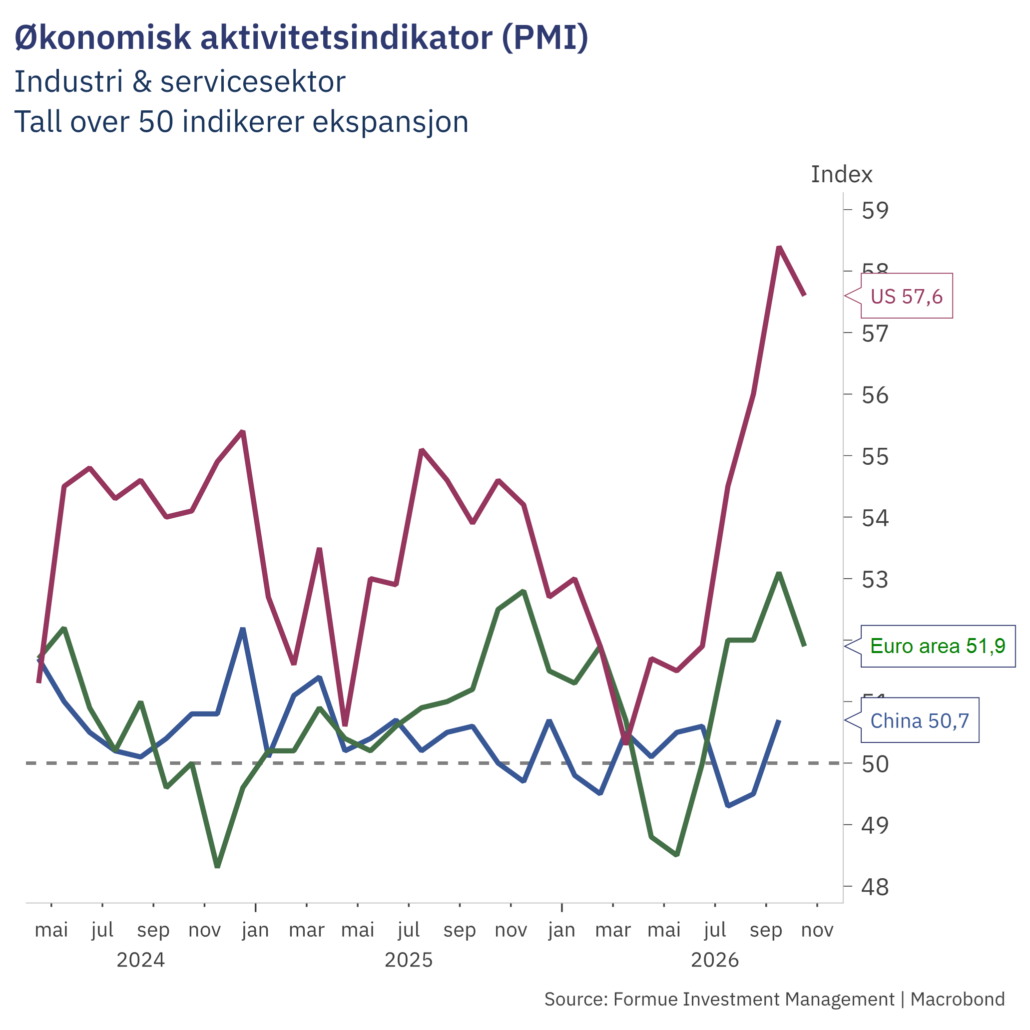
I starten av oktober anbefalte vi en normal vekting mellom aksjer og obligasjoner. Vi fryktet at den kraftige oppgangen i markedsrenter inn mot høsten kunne svekke momentet i økonomiske nøkkeltall og i inntjeningsprognosene. Renteoppgangen bidro da også til kursfall for rentefølsomme sektorer i aksjemarkedet gjennom måneden, og ble en av bidragsyterne til svak utvikling for flere AI-relaterte aksjer. Vi fikk også rett i at det makroøkonomiske momentet ble noe svakere. Indikatorer for amerikansk og europeisk økonomi har falt fra sterke nivåer, samtidig som nøkkeltallene i sum har overrasket mindre positivt.
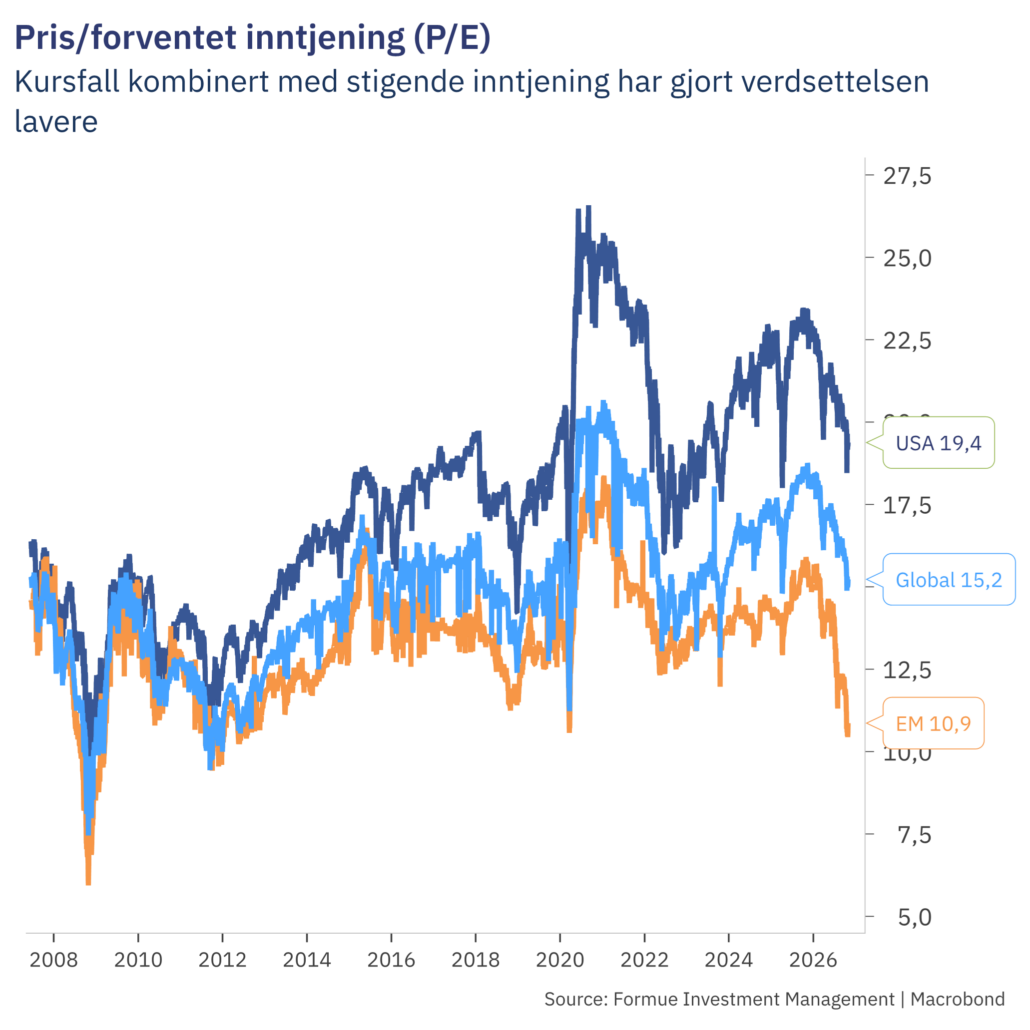
Uroen i aksjemarkedet bidro samtidig til at markedsrentene trakk forsiktig ned igjen. Verdsettelsen av aksjer har falt videre, stemningen blant investorer har blitt mindre optimistisk og flere kortsiktige markedsaktører har redusert sin risiko. Dette er faktorer vi mener løfter avkastningspotensialet. Historisk har risikoviljen i aksjemarkedet bedret seg når utfallet av mellomvalg i USA blir avklart.
Hvorfor overvekt aksjer?
Aksjemarkedet gjør det normalt godt så lenge frykten for resesjon og store tilbakeslag i selskapsinntjeningen ikke stiger. Selv om vi ser tegn til moderering av det økonomiske momentet i USA og Europa, bidrar kinesiske lyspunkter til et samlet sett sterkt økonomisk bakteppe.
De kraftigste oppjusteringene av inntjeningsprognoser er nok bak oss, men det er enda ingen tegn til nedjusteringer. Når verdsettelsen i tillegg har falt og store hedgefond har justert ned sin risikovilje, gir dette et bedre utgangspunkt for hyggelige aksjemarkeder inn mot årsskiftet. Til tross for økt bekymring rundt tek-gigantene, ser vi at investorene ikke rømmer aksjemarkedet. I USA har den likevektede S&P 500-indeksen (der alle 500 selskaper teller like mye), steget 5 prosent den siste måneden, mens indeksen som er vektet etter markedsverdi er opp 0,5 prosent.
I vårt markedssyn tar vi også hensyn til at våre strategiske porteføljer har rundt 58 prosent i USA, mot verdensindeksens 64 prosent. Fordi vi også kombinerer indeksfond med globale aktive fond, utgjør de ti største selskapene 21 prosent i våre aksjeporteføljer, mot 25 prosent i verdensindeksen. Vår strategiske andel på ti prosent i norske aksjer – vesentlig høyere enn Oslo Børs sin globale andel på rundt 0,2 prosent – gir verdifull risikospredning i perioder med energidrevet inflasjon.
Vekstmarkedene fremfor Europa på aksjer
Vi traff ikke godt på vår preferanse for vekstmarkedsaksjer i oktober, ettersom både kinesiske aksjer og minnebrikkeprodusenter i Sør-Korea og Taiwan fikk en tøff måned. Kursfallet kombinert med stigende inntjening har likevel ført til at vekstmarkedsaksjer nå prises på laveste nivå siden 2012. Med mindre AI-optimismen svikter, gir det et godt utgangspunkt for meravkastning.
I det europeiske aksjemarkedet ventes inntjeningsveksten å ligge godt bak det amerikanske markedet og ikke minst vekstmarkedene de neste 12 månedene, og er samtidig en region som preges av høy politisk risiko. Europeiske aksjer er også følsomme for videre oppgang i energipriser og markedsrenter. Vi beholder en liten overvekt i vekstmarkedsaksjer på bekostning av europeiske aksjer.
Statsobligasjoner fungerer som sikring
Gjennom oktober så vi at statsobligasjoner periodevis steg i verdi da deler av aksjemarkedet falt. Dette bekreftet vår hypotese om at svakhet i aksjer historisk ofte har brutt trenden med stigende markedsrenter. Vi erkjenner at det er vanskelig å være skråsikker på hvordan AI-bølgen vil utvikle seg. Skulle vi ta feil i vår aksjeoptimisme, tror vi en høyere andel statsobligasjoner enn normalt vil fungere som støtdemper. Rentenivået på vårt foretrukne globale fond med statsobligasjoner er 5,8 prosent.
Vi beholder en liten overvekt i vekstmarkedsobligasjoner og i fond med høyere kredittkvalitet enn høyrentefond. Vi øker andelen i norske obligasjonsfond med høy kredittkvalitet fordi avkastningen er attraktiv og for å begrense samlet rentefølsomhet. Vi ser større sannsynlighet for at markedsrentene forblir stabile eller faller, enn at de skal stige mye.
Overvekten i statsobligasjoner, vekstmarkedsobligasjoner og norske selskapsobligasjoner finansieres med en undervekt i globale og nordiske høyrenteobligasjoner. Vi synes risikopåslagene er for lave i høyrentesegmentet relativt til obligasjoner med høy kredittkvalitet, og ser samtidig at flere av de nye utstedelsene har svakere kvalitet. Holdes rentenivået høyt er det ofte selskaper med svakere balanser og finansiering med flytende rente som rammes hardest.
AI-optimisme og energipriser er to viktige risikofaktorer
AI-aksjer og den tilknyttede investeringsbølgen preger både aksjemarkedene og verdensøkonomien. Tek-gigantene er også de som følges tettest av investorer og analytikere, og til tross for mye negativ omtale har verdien av de 10 største selskapene i USA bare falt tre prosent den siste måneden. Det er mulighet for stigende demokratisk politisk innflytelse i USA etter mellomvalget, og at dette går i retning av økt regulering og selskapsskatt, men tror vi ikke dette får betydning for aksjemarkedet før nærmere 2028.
Inflasjonen er fortsatt over sentralbankenes målsetning i mange vestlige økonomier, og signaler om eskalering av Iran-krigen etter mellomvalget kan forverre utsiktene og bidra til et vedvarende høyt rentenivå. Det kan forsterke bekymringene rundt statsfinanser og næringslivets finansieringskostnader, inkludert for gjeldsopptaket blant AI-aktørene.
Hva betyr dette for investorer?
Vi er i sum mer positive til aksjer enn vi var for en måned siden. En høyere andel i aksjer finansieres med en lavere andel i pengemarkedsfond. Vi er fortsatt positive til renteplasseringer, og til tross for litt lavere markedsrenter er avkastningsutsiktene for obligasjoner fortsatt hyggelige. Skulle markedsrentene falle videre vil det i størst grad gagne avkastningen i statsobligasjoner. Vi øker aksjeandelen to steg av fem mulige i vårt rammeverk, noe som reflekterer ydmykhet for et markedsbilde med høy kompleksitet og uforutsigbarhet.
Kvaliteten på fondene du velger, hvordan porteføljen settes sammen og hvor lenge du forblir investert, vil over tid ha mye større betydning for langsiktig avkastning og risiko enn eventuelle kortsiktige markedstilpasninger.