På overflaten så september ut som en helt grei aksjemåned, med litt over en prosent oppgang for globale aksjer målt i kroner. Dette tallet skjuler likevel en utvikling der stigende markedsrenter gradvis spiste av risikoviljen hos investorer. Vi mener utsiktene tilsier å verken ha mer eller mindre aksjer i porteføljen enn ditt strategiske nivå tilsier.
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Ulike forklaringer på renteoppgangen
September ble en måned der rentemarkedet satte rammene også for utviklingen i aksjemarkedet. Ikke bare så vi rentehevinger fra sentralbankene i USA, Eurosonen, Japan og Norge, men statsrenter med lengre løpetid løftet seg i store deler av verden. Størst var oppgangen i amerikanske og franske statsrenter. Dette har vært den mest omfattende bølgen med renteoppgang siden 2022.
Stigende statsrenter bidro til kursfall for obligasjonsfond. Globale selskapsobligasjoner med høy kredittkvalitet var ned drøye 2 prosent, høyrenteobligasjoner falt drøye 3 prosent og vekstmarkedsobligasjoner i dollar falt over 4 prosent.
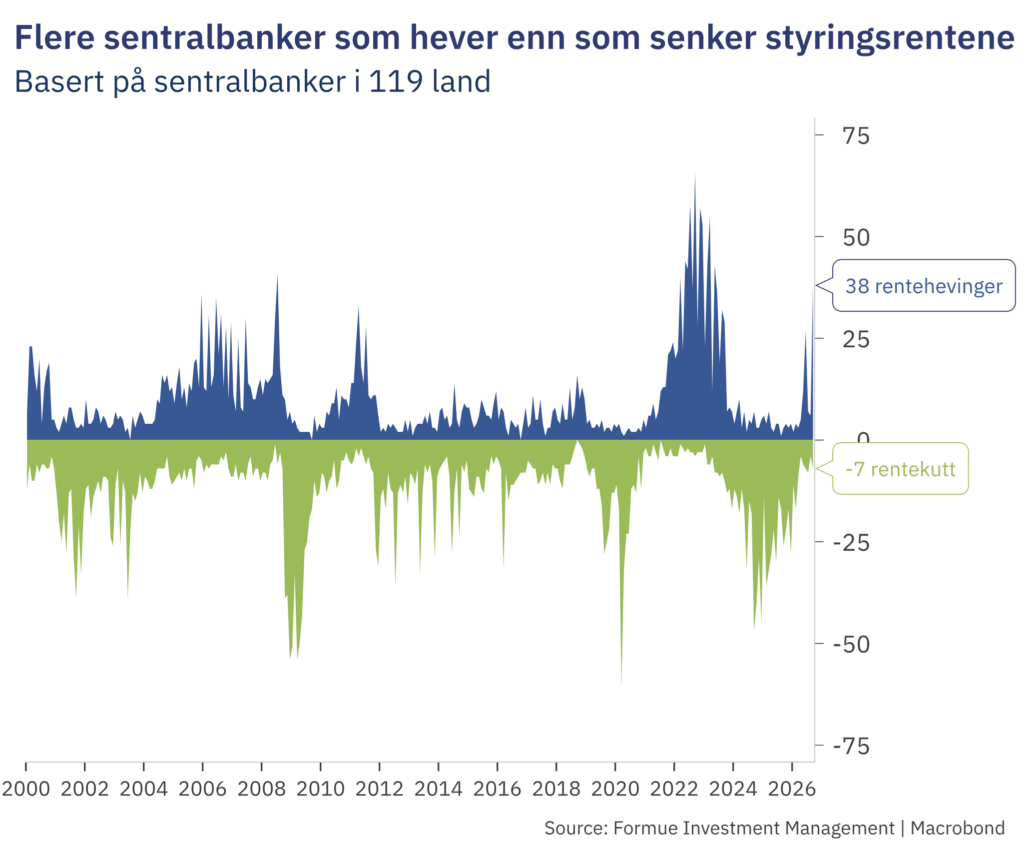
Renteoppgangen skjøt fart etter sentralbankmøtet i USA, da sentralbanksjefen virket mer bekymret for inflasjonen enn ventet. Det bidro til forventninger om flere rentehevinger, noe som også påvirket statsrenter med lengre løpetid. Uttalelsene ble ikke tolket i retning av at sentralbanken frykter vesentlig høyere inflasjon, men heller at de har blitt mer villige til å bruke renten for å få dagens inflasjonsnivå ned.
Analytikere har delte meninger om hva som driver renteoppgangen. Noen peker på at den tiårige amerikanske statsrenten svinger i takt med endringer i oljeprisen, og at det ligger inflasjonsfrykt bak. På den andre siden trekkes det frem at langsiktige inflasjonsforventninger i USA er stabile, mens det er realrentene som stiger. Dette tolkes i retning av at det heller er sterk økonomisk utvikling som trekker rentene opp.
Den tiårige statsrenten består av tre komponenter; realrenten, inflasjonsforventninger og et «usikkerhetstillegg» (terminpremie). De siste ukene er det kun realrenten som har steget, noe flere mener dermed ikke relateres til bekymringer rundt amerikanske statsfinanser.
Akkurat det kan ikke sies om renteoppgangen i Frankrike, der rentedifferansen mot tyske statspapirer har nådd høyeste nivå siden eurokrisen i 2011. Planer om høyt offentlig forbruk i statsbudsjettet for 2027 og et kommende presidentvalg gir fransk uro.
Svak tendens utenom teknologisektoren
Videre oppgang for amerikanske gigantselskaper bidro til at S&P 500 endte måneden uendret og til at globale aksjer falt mindre enn en prosent i lokal valuta. Mens de ti største aksjene i USA steg nesten 3 prosent samlet sett, falt den likevektede S&P 500 over 4 prosent i dollar. Denne indeksen vekter alle 500 selskaper likt, mens de 10 største selskapene utgjør nær 40 prosent av den den «vanlige» S&P 500-indeksen. Europeiske aksjer endte måneden med et kursfall på 3,5 prosent i euro, blant annet knyttet til bekymring rundt utviklingen i Frankrike.
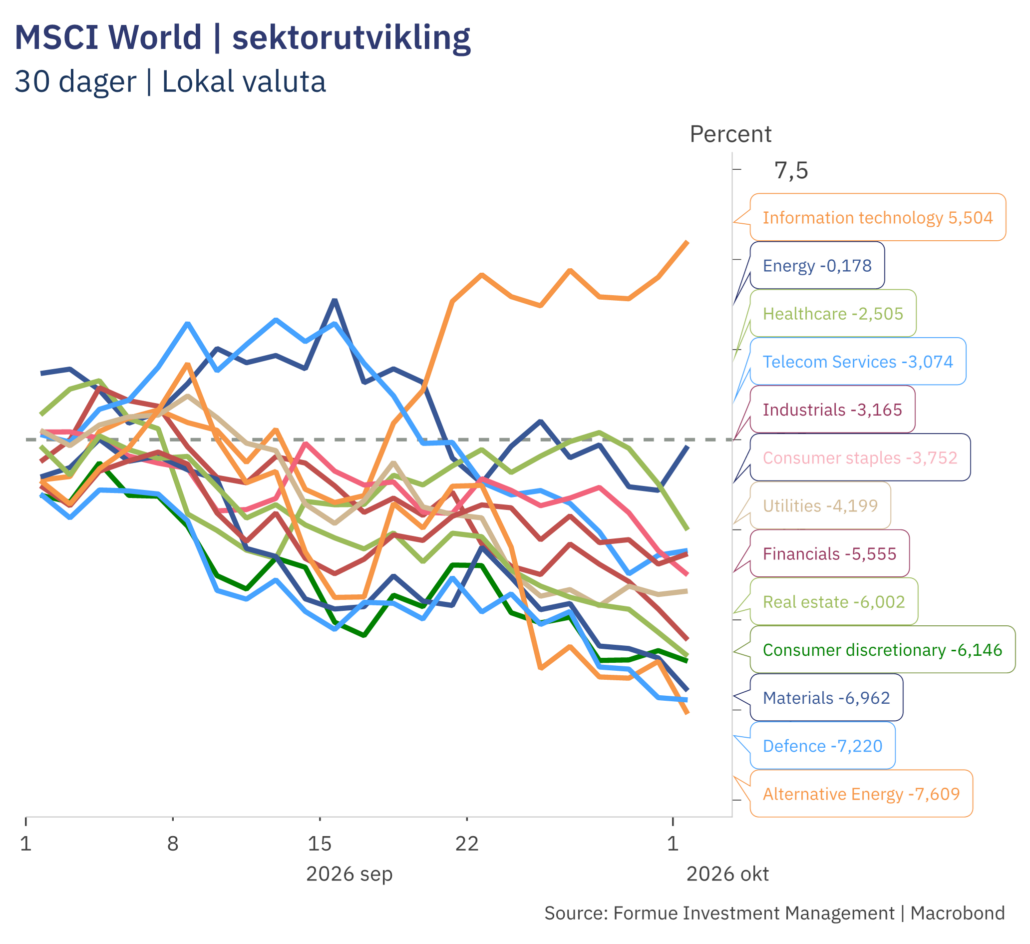
At stemningen er på hell var tydelig på sektornivå, der samtlige globale sektorer unntatt teknologi endte i minus i lokal valuta. Tidligere «vinnere» som fornybar energi, forsvar, materialer og eiendom falt alle mer enn 6 prosent, og selv energisektoren, som har steget mest siden årsskiftet, endte litt ned.
Forventningene om strammere pengepolitikk i USA ble en katalysator for en sterkere dollar, også mot norske kroner som svekket seg 3 prosent gjennom måneden. Kronen svekket seg marginalt mot euro. Globale aksjer i kroner steg 1,3 prosent.
Verdsettelse og selskapsinntjening
De siste månedene har inntjeningsforventningene steget mer enn aksjekursene, noe som har ført til at pris/inntjeningsforholdet har falt. Stigende renter har historisk gjerne ført til at verdsettelsen faller noe tilbake, blant annet fordi nåverdien av fremtidige inntekter hos selskapene faller når diskonteringsrenten stiger. Samtidig har statsrentene steget mer enn verdsettelsen har falt, og det har ført til lavere risikopremier i aksjemarkedet. Med andre ord har forventet meravkastning fra aksjer sammenlignet med obligasjoner falt, og er nær laveste nivå siden 2002.
Aksjeanalytikerne har likevel fortsatt å heve inntjeningsforventningene på tvers av regioner, og dette er isolert til støtte for aksjemarkedene. Spørsmålet er om vi nærmer oss et punkt der oppjusteringene blir til nedjusteringer som følge av stigende finansieringskostnader for næringslivet.
Sterke makroøkonomiske signaler
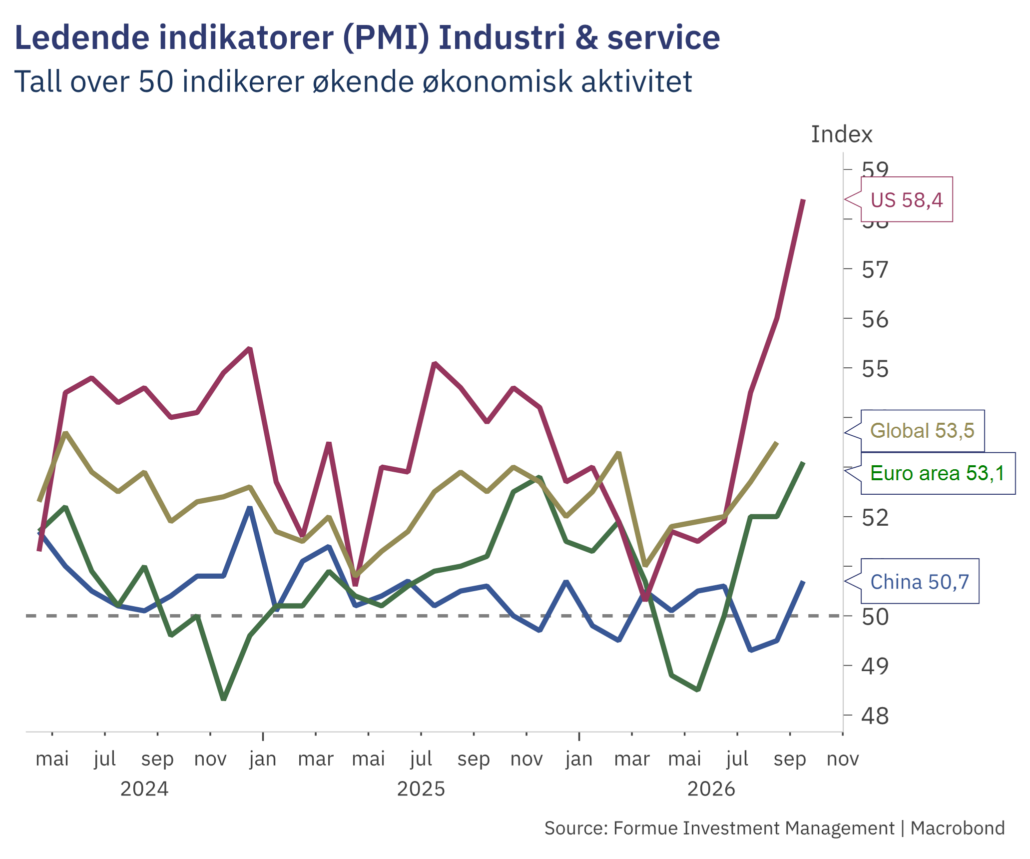
Såkalte innkjøpssjefsindekser har historisk gitt en pekepinn på endringstakten i økonomisk aktivitet, og signalene i september var at verdensøkonomien akselererer. I USA steg målingen til høyeste nivå siden mai 2022, mens BNP-veksten i tredje kvartal indikeres over 3 prosent. Nøkkeltall har overrasket positivt både i USA og Eurosonen, der en tysk stemningsindikator steg til høyeste nivå på 3 år. Goldman Sachs sin vekstindikator for global økonomi lå på 3,1 prosent ved inngangen til september – godt over det banken anser som normalnivå.
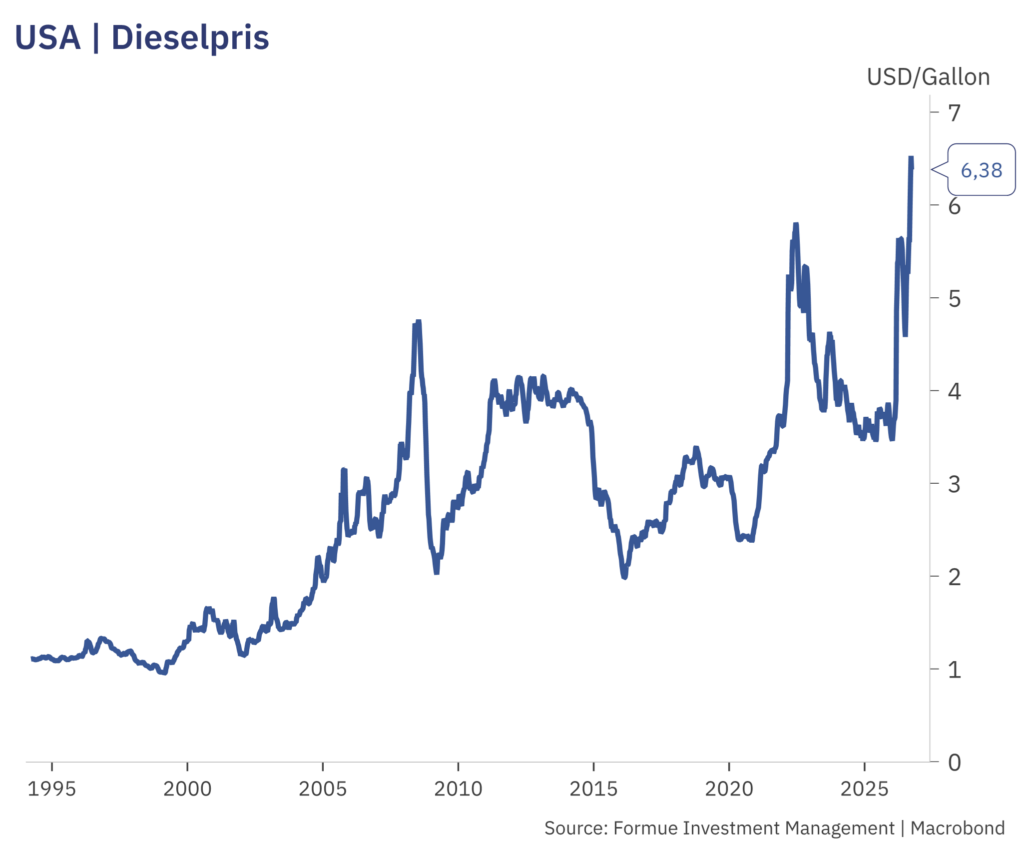
At renter og energipriser stiger samtidig er likevel ikke en optimal kombinasjon for økonomien. Oljeprisen i seg selv er ikke problemet, men derimot prisutviklingen på petroleumsprodukter som diesel og bensin. Engrosprisene på diesel har steget over 90 prosent i Europa siden krigsutbruddet i Iran, og over 80 prosent i USA og Asia. Samtidig forsterkes usikkerhet ved at Trump-administrasjonen snakker om et eksportforbud på amerikansk diesel, noe som kan gi et midlertidig prisfall i USA og videre prisoppgang i andre land. Gjenåpning av Hormuz-stredet vil ikke løse utfordringene alene, da det er mangel på raffinerikapasitet og ikke bare råolje som driver prisene.
Hva tror vi?
Det som normalt bidrar til store kursfall i aksjemarkedene er resesjonsfrykt. Vi er ikke der nå. Indikatorer for økonomien og inntjeningen går i riktig retning, og aksjemarkedet skal normalt tåle gradvis stigende renter. Vi ser likevel økt sannsynlighet for at videre renteoppgang kan bidra til at inntjeningsforventningene stabiliseres eller faller. Stigende renter og energikostnader kan tære på fortjenestemarginene, også hos amerikanske tek-giganter. Vi er ikke negative til aksjer, men venter heller ikke unormalt høy avkastning fremover.
Et høyere rentenivå bidrar samtidig til mer attraktiv avkastning i obligasjonsfond. Globale selskapsobligasjoner med høy kredittkvalitet gir en løpende rente på 5,5 prosent. Dette er med god sannsynlighet den årlige avkastningen man får de neste 4-5 årene, så lenge man ikke selger underveis. Slike rentenivåer bidrar også til økt sannsynlighet for kursgevinster ved fremtidige rentefall, og man kan tåle mer renteoppgang uten negativ avkastning. Geopolitisk og politisk risiko forsterker viktigheten av bred risikospredning.