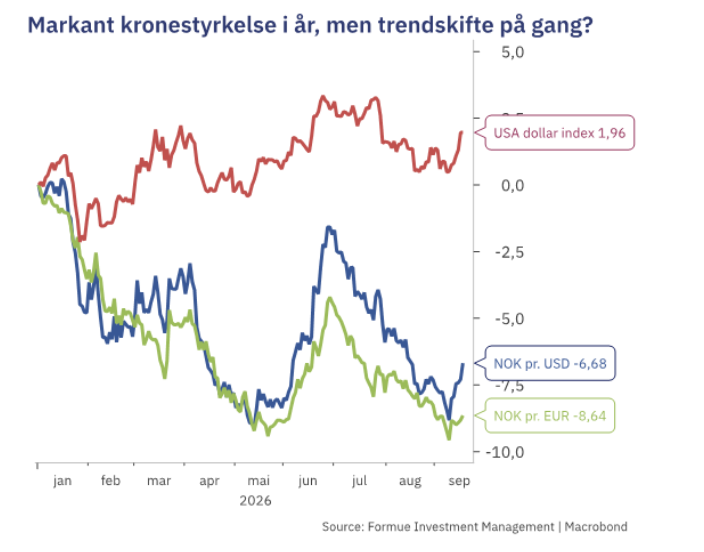
Ved inngangen til 2025 var kronen rekordsvak mot euro og dollar. Trumps inntog i amerikansk politikk markerte et vendepunkt, og siden da er kronen 18 prosent sterkere mot dollar og 8 prosent sterkere mot euro – en festbrems for norske fondsinvestorer. At rentetoppen synes nærmere i Norge enn i utlandet, kan bidra til et trendskifte for kronen.
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Sterkere krone har dempet avkastningen i globale aksjefond
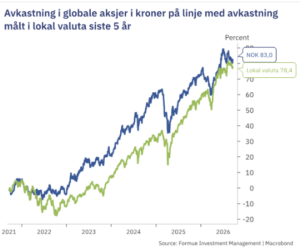
Siden dagene rundt Trump sin innsettelse tidlig i 2025 har globale aksjer målt i lokal valuta steget 38 prosent, mens avkastningen målt i kroner har vært «bare» 15 prosent. Hvorfor styrket kronen seg? Etter en tilnærmet sammenhengende periode med kronesvekkelse helt tilbake til 2011, ble kronen så svak at alt vi i Norge importerte fra utlandet ble relativt sett mye dyrere. Denne valuta-relaterte prisøkningen bidro spesielt i kjølvannet av pandemien, med over 7 prosent inflasjon i Norge i oktober 2022, til at inflasjonen og dermed norske styringsrenter falt saktere gjennom 2023 og 2024, enn de gjorde i USA og Europa. Renteforskjellen mellom Norge og andre land er en av flere faktorer som kan forklare valutabevegelser. En annen viktig faktor, spesielt etter utbruddet av både krigen i Ukraina og Iran, har vært periodevis stigende oljepriser.
Et relativt trendskifte på gang?
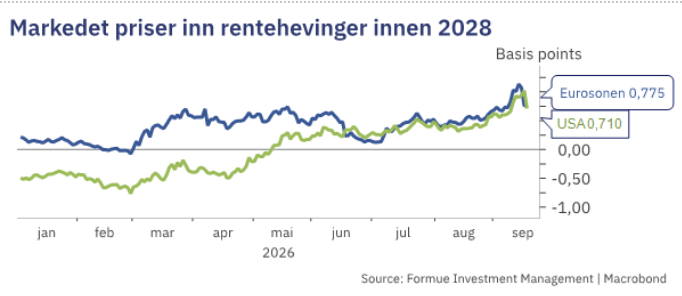
Inflasjonen i Norge har falt overraskende mye gjennom sommeren, mens prisveksten både i USA og Eurosonen forblir problematisk, påvirket av stigende energipriser, tollsatser og ganske stramme arbeidsmarkeder. Mens mange norske makroøkonomer riktignok tror Norges Bank kan heve styringsrenten en gang til i høst, venter flere en rekke rentekutt gjennom 2027. Mine tidligere kolleger i Danske Bank tror eksempelvis på hele 3 rentekutt neste år. Bildet er nå motsatt i USA og Eurosonen, der markedene nå priser inn 2-3 ytterligere rentehevinger innen 2028 – dette i tillegg til nylige oppjusteringer av styringsrenten fra både Federal Reserve og den europeiske sentralbanken.
Denne forskjellen i retningen på styringsrenten skal i teorien være en viktig drivkraft også for valutakursene, der land med større forventet oppgang i rentene tenderer til å se egen valuta styrke seg mot land med lavere renteforventninger. Dette skyldes blant annet at forventninger om renteoppgang gjør det relativt sett mer attraktivt å plassere penger i valutaen, og økte kapitalstrømmer kan dermed også forsterke selve valutabevegelsen.
Hvorfor oppfant Gud valutaanalytikerne?
Jo, for at astrologene skulle se anstendige ut! Spøk til side, valutaspådommer er notorisk feilbarlige. Årsaken er at det er et mye større antall variabler som kan påvirke, enn det man intuitivt skulle tro. Drivkrefter kan også bevege seg i motsatt retning og gi periodevis store valutabevegelser. Selv om vi nordmenn kan se på eget land som verdens navle, påvirkes kronen som regel mye mer av globale forhold som oljepriser eller trenden for amerikanske dollar i verdensmarkedet, enn hva Norges Bank sier og gjør. Kronen kan derfor forbli sterk eller styrke seg videre hvis eksempelvis prisene på olje og gass holdes høye eller løftes videre, hvis skepsisen til dollar forsterkes av mer politisk uro i USA eller hvis norsk økonomi, relativt til USA og/eller Europa, får et sterkere økonomisk vekstmoment.
Oppdag Nordens ledende investeringsplattform her.
Hva betyr dette for fondsinvestorer?
At kronen har styrket seg såpass mye gjennom 2025 og 2026 bidrar til at norsk inflasjon i mindre grad vil løftes av importert prisvekst. Vi kan håpe at krigen i Midtøsten roer seg, og at energiprisene globalt faller noe tilbake. Høye renter tærer på de mest rentefølsomme delene av norsk økonomi, og utsikter til dempet økonomisk vekst i fastlandsøkonomien kan redusere press på lønninger og priser. Kronen kan reagere på overraskelser i Norges Bank sin pengepolitiske rapport som slippes 24. september.
Det er også verdt å minne om at kronen ofte har fungert som en «støtpute» i perioder med betydelig markedsuro. Når kronen svekker seg, vil dette kunne motvirke eller begrense kursfallene i globale aksjer omregnet til norske kroner. Denne egenskapen er ikke garantert å vedvare, men den har vært synlig ved større kursfall de siste årene.
Skulle vi få en svakere krone fremover kan det gjøre at valutaeffektene på vår fondsavkastning går fra motvind til medvind. Likevel, meninger om valuta er ikke egnet for å ta store investeringsbeslutninger. Sørg for en solid og bredt sammensatt portefølje, også med hensyn til valutasammensetning. Vi bør kanskje overlate valutaspådommer til astrologene, selv om det alltids er lov å håpe at valutavinden kan snu til vår fordel.