Aksjemarkedet får støtte fra et sterkt økonomisk moment i USA og Europa, høy forventet inntjeningsvekst og en global investeringsbølge innen AI, forsvar og infrastruktur. Renteoppgangen utgjør likevel en trussel mot disse positive drivkreftene, samtidig som obligasjoner har blitt mer attraktive. Det er balanse mellom støttende og utfordrende faktorer, og vi anbefaler derfor en normal vekting mellom aksjer og obligasjoner.
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Hva mener vi med normal vekting?
Vi anbefaler at man holder seg til den langsiktige og strategiske aksjeandelen som er tilpasset ens individuelle tidshorisont, risikotoleranse og erfaringsnivå. Vi er ikke negative til aksjer eller forventer store og langvarige kursfall, men tror heller ikke på unormalt høy avkastning de neste månedene. Kursoppgangen de siste fire årene kan for noen ha løftet aksjeandelen til et høyere nivå enn utgangspunktet, og dette kan være et fint tidspunkt å rebalansere tilbake til opprinnelig vekting mellom aksjer og renter.
Økte renter kan begrense framgangen
Den globale økonomien viser styrketegn og nøkkeltall fra USA, Europa og deler av Asia indikerer økende aktivitet. Samtidig er det et merkbart skille mellom bedriftene og husholdningene, der høy investeringsaktivitet innen kunstig intelligens, forsvar, elektrifisering og energisikkerhet gir positive ringvirkninger til næringslivet, mens økte levekostnader og renter rammer mange forbrukere. En stemningsmåling blant amerikanske husholdninger viste nylig den laveste optimismen siden 2014.
Vedvarer det høye rentenivået, eller det stiger videre, kan det ramme økonomiene negativt via tre hovedkanaler; stigende boliglånsrenter kan bremse aktiviteten i boligmarkedet, forbruket av mer kostbare varer og tjenester kan avta, og planlagte investeringer i næringslivet kan utsettes eller kanselleres.
Dette er spesielt viktig nå ettersom mange økonomier i stor grad løftes av høy investeringsaktivitet og av formueseffekter fra stigende aksjemarkeder. Skulle økte finansieringskostnader føre til at investeringsplanene nedjusteres, kan det gi negative ringvirkninger til både økonomier og finansmarkeder.
Selskapsinntjeningen: retning og ikke nivå som avgjør
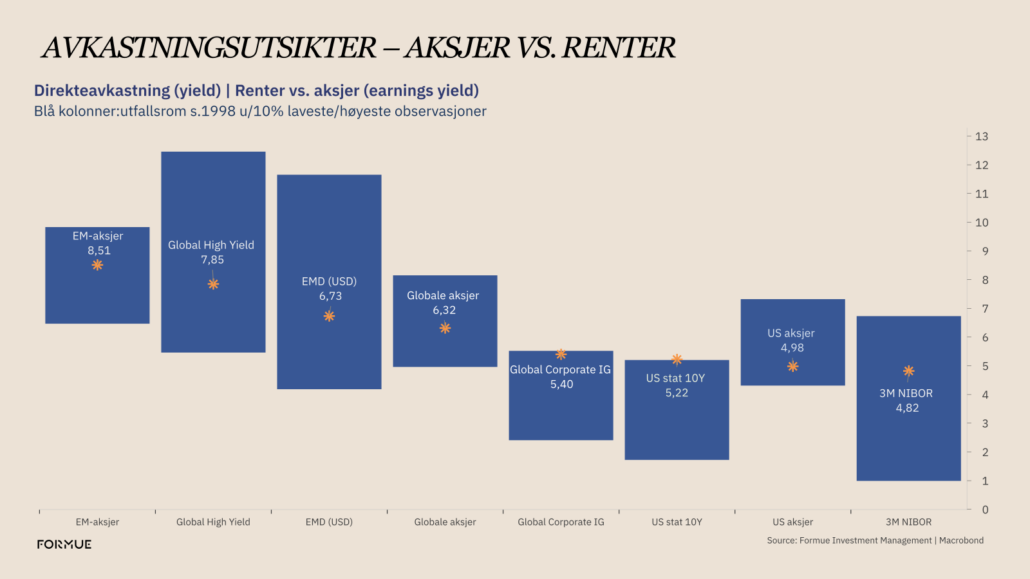
Dette har vært et historisk sterkt år med tanke analytikernes oppjusteringer av inntjeningsforventningene for 2026 og 2027. Trenden har vært en avgjørende drivkraft for kursoppgangen i aksjemarkedet. Dette er samtidig de nivåene som selskapene fremover forventes å levere på, og vi må anta at mye allerede er priset inn. Vi tror sannsynligheten for at inntjeningsprognosene skal fortsette i opp samme tempo er lav, og at stigende finansieringskostnader kan bli en begrensende faktor. Et eventuelt vendepunkt i negativ retning kan slå uheldig ut i aksjemarkedet. Til tross for at verdsettelsen av aksjer har kommet ned, har forskjellen i forventet avkastning fra aksjer sammenlignet med obligasjoner likevel blitt mindre.
Hvorfor normalvekt i aksjer?
Det vil alltid være både støttende og utfordrende drivkrefter i aksjemarkedet, og balansen mellom dem er i kontinuerlig bevegelse.
På den positive siden trekker vi frem et sterkt økonomisk bakteppe, inntjeningsforventninger som fortsatt stiger, moderat inflasjon som løfter selskapenes nominelle inntekter og dermed løfter gjeldsbetjeningsevnen, samt en historisk høy investeringsaktivitet på flere områder.
Utfordringer er stigende renter og særlig realrenter, noe mer skepsis rundt AI-gigantenes forretningsmodeller og gjeldsutvikling, økende bekymring rundt statsfinanser og politisk ustabilitet, spesielt i Frankrike, samt høy økonomisk avhengighet av at investeringene og optimismen rundt kunstig intelligens vedvarer.
Oppsummert mener vi at de utfordrende faktorene, særlig renteutviklingen, kan bidra til å utligne de positive impulsene til aksjemarkedet fremover.
De regionale aksjemarkedene:
Vi har en liten preferanse for vekstmarkedsaksjer på bekostning av europeiske aksjer. Dette skyldes at vekstmarkedene har høyest forventet langsiktig avkastning, men også høyest inntjeningsvekst av samtlige regioner de neste to årene. Samtidig har verdsettelsen kommet mer ned enn i USA, og både den sør-koreanske og kinesiske valutaen har styrket seg mot dollar siden årsskiftet. Dette kan forsterke etterspørselen etter vekstmarkedsaksjer og dempe negative effekter fra stigende energipriser.
Europeiske aksjer gir god risikospredning fra teknologi og AI som dominerer amerikanske aksjer og vekstmarkedsaksjer, men verdsettelsesrabatten skyldes i hovedsak lavere forventet inntjening neste år, samt bekymring rundt franske statsfinanser. Euroen har svekket seg mot dollar, og det kan forsterke inflasjonen og presset på rentene i regionen. Historisk har europeiske aksjer prestert best i perioder med sterkere euro.
Vi anbefaler normalvekt i amerikanske aksjer, et marked preget av sterk selskapsinntjening, men også mye drevet av teknologiaksjer. Rundt halvparten av inntjeningsveksten i tredje kvartal i USA ventes å komme fra AI, der Micron og Nvidia alene ventes å stå for en tredjedel av veksten.
Vi anbefaler normalvekt i japanske og norske aksjer. Oslo Børs gir nyttig risikospredning ved videre oppgang i energiprisene, men er også følsom for et eventuelt fall i oljeprisen. Energisektoren globalt ventes å få negativ inntjeningsvekst i 2027.
Hva med obligasjonsfond?
Vi har en liten preferanse for vekstmarkedsobligasjoner på bekostning av høyrenteobligasjoner. Hvis momentet i økonomien og inntjeningen bremser opp, vil den relativt sett høyere kredittkvaliteten i vekstmarkedsobligasjoner sammenlignet med høyrenteobligasjoner, kunne slå gunstig ut. Det løpende rentenivået i vekstmarkedsobligasjoner er på rundt 6,5 prosent. Flere vekstmarkedsøkonomier har ryddet opp i statsfinansene og er mindre påvirket av inflasjon enn mange vestlige land. Slike fond kan også bli en vinner hvis amerikanske markedsrenter og dollaren snur ned. Utviklingen i høyrenteobligasjoner er mer følsom for kursfall i aksjemarkedet, selv om den løpende renteavkastningen har steget også her.
Vi mener obligasjonsfond er gunstige ikke bare fordi løpende renteavkastning har steget, men også fordi muligheten har kursgevinster er større hvis markedsrentene faller tilbake.
Hva betyr dette for investorer?
Mye ser fortsatt bra ut og aksjemarkedet kan stige videre de neste månedene. Vi ser likevel økt sannsynlighet for at nevnte risikofaktorer kan bremse fremgangen. Samtidig ser forventet avkastning i obligasjonsfond mer attraktiv ut. Vi er ydmyke med tanke på at uforutsigbarheten i geopolitiske og politiske forhold er stor, og anbefaler derfor ingen store avvikende posisjoner fra hver enkelt kunde sin langsiktige strategi.
Kvaliteten på fondene du velger, hvordan porteføljen settes sammen og hvor lenge du er investert, vil over tid ha mye større betydning for langsiktig avkastning og risiko enn eventuelle kortsiktige markedstilpasninger.