Flere av de forventede innstrammingene og avklaringene uteble i forslaget til statsbudsjett for 2027 som ble lagt frem i dag. Det kom blant annet ingen nye regler rundt tilbakebetaling av innbetalt kapital eller skatt på overføring av verdier til barns holdingselskap.
Budsjettforslaget bærer i stor grad preg av at regjeringen skal legge frem forslag til en helhetlig skattereform i 2027, og at de derfor ikke vil foreslå store endringer nå.
Skattenivået skal holdes uendret, slik regjeringen tidligere har lovet, men med visse lettelser på inntektsskatt, blant annet for å stimulere til økt deltakelse i arbeidslivet.
Siden Støre-regjeringen er en mindretallsregjering, må budsjettet forhandles med flere partier. Forslagene ikke er spesielt kontroversielle, og derfor blir det trolig ikke gjort særlig endringer før det vedtas i desember 2026.
I denne artikkelen ser vi nærmere på de forslagene som vi anser som mest relevante for kundene våre. En fullstendig oversikt over forslagene kan leses her.
A. Varslede og fryktede regelendringer
- Ingen avklaring om innbetalt kapital
Tidligere i år varslet Finansdepartementet at reglene for tilbakebetaling av innbetalt kapital skulle endres. Det ble foreslått to alternativer:
| Alternativ 1 | Alternativ 2 |
| Reglene om innbetalt kapital videreføres, men den skattefrie tilbakebetalingen begrenses oppad til det laveste av aksjens inngangsverdi og skattemessig innbetalt kapital. | Reglene om innbetalt kapital avvikles. I stedet innføres en regel om at aksjonæren kan kreve skattefri tilbakebetaling tilsvarende aksjens inngangsverdi, uavhengig av hva som faktisk er innbetalt på aksjen. |
Regjeringen sendte forslaget på høring og ba om innspill på hvilket av de to alternativene som var mest hensiktsmessig. Den som hadde sett for seg at det skulle komme en avklaring på dette i statsbudsjettet, ble imidlertid skuffet. Disse reglene er fortsatt til vurdering, og det kommer ikke til å bli innført endringer fra 2027. Det er likevel trolig at slike regler vil komme på et senere tidspunkt.
2. Ingen forslag om beskatning av negativ inngangsverdi ved gave til upersonlige skattytere
Skattekommisjonen, som la frem sin rapport i juni 2026, mente at det bør utredes regler om skatt ved arv- eller gaveoverføring til blant annet aksjeselskaper. Bakgrunnen var at man i dag kan unngå til dels store skattepliktige gevinster ved å overføre aksjer til sitt barns holdingselskap. Mange fryktet av denne grunn at det allerede i statsbudsjettet for 2027 ville bli foreslått regler om beskatning av såkalt negativ inngangsverdi, ved overføringer som nevnt. Ingen slike regelforslag ble fremmet, men det er grunn til å tro at en utredning vil komme på et senere tidspunkt.
Dagens regler er svært gunstige for dem som har aksjer med store negative inngangsverdier, og som også ønsker å gjennomføre et generasjonsskifte. Hvis dette er tilfellet også for deg, bør du vurdere hvorvidt dette generasjonsskiftet skal gjennomføres nå. Se mer om dette temaet her.
3. Uendrede regler for beskatning ved utflytting (“exit-beskatning”)
Regjeringen gjennomførte i 2024 flere skjerpelser i den såkalte exit-skatten ved utflytting. Det er hevdet at reglene utfordrer EØS-retten, og skattekommisjonen foreslo visse justeringer, men regjeringen har likevel ikke foreslått noen endringer i regelverket.
B. Foreslåtte endringer
Inntektsskatt
- Firmabilbeskatningen
Etter dagens regler fastsettes fordel ved privat bruk av firmabil til 30 % av bilens listepris som ny inntil 370 300 kroner, og 20 % av overskytende verdi. Nå foreslås det at fordelen i stedet skal settes til 20 % av bilens listepris som ny, tillagt et beløp for kostnader ved bilholdet. Kostnadskomponenten skal være et fast beløp, men vil avhenge av motortype:
| Motortype | Kostnadskomponent |
| Elektrisk | Kr 16 200 |
| Bensin | Kr 39 700 |
| Diesel | Kr 28 100 |
| Ladbar hybrid | Kr 22 400 |
Reglene foreslås endret fra 2027. Det er ikke foreslått endringer i særreglene som bl.a. gjelder for varebiler klasse 2.
2. Endring i reglene om skatteplikt og fradragsrett for bolig og fritidsbolig mottatt ved arv eller gave
Det er foreslått en mindre endring i regelen om realisasjon av bolig og fritidsbolig anskaffet ved arv eller gave. Forslaget innebærer at det verken skal være skatteplikt for gevinst eller fradragsrett for tap dersom eiendommen realiseres innen ett år etter arve- eller gavetidspunktet. Regelen vil gjelde kun for bolig og fritidsbolig som giver/arvelater kunne solgt skattefritt på dødsfalls- eller gavetidspunktet.
Forslaget forenkler regelverket, bl.a. ved at arvingen(e) ikke lenger vil ha behov for å fastsette inngangsverdien på eiendommen de har arvet basert på antatt salgsverdi, så lenge de selger eiendommen innen ett år etter ervervet. Samtidig innebærer forslaget at arvingenes fradragsrett for f.eks. utgifter i forbindelse med et salg, ikke lenger vil være fradragsberettiget.
Regjeringen foreslår at endringen trer i kraft fra 2027.
Formuesskatt
Økt bunnfradrag og uendrede satser
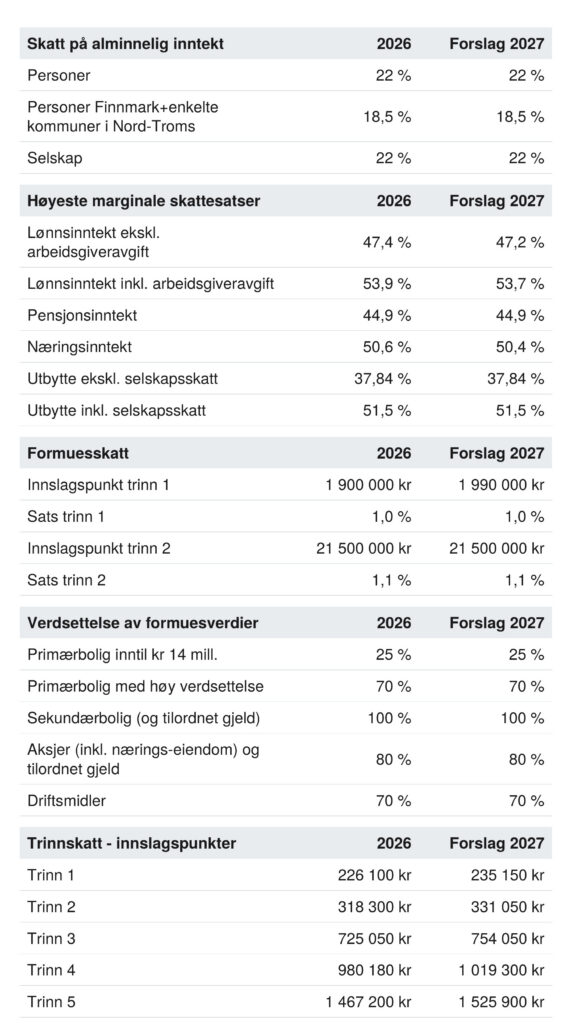
Regjeringen foreslår å øke bunnfradraget i formuesskatten fra 1 900 000 kroner til 1 990 000 kroner (3 980 000 kroner for ektefeller). Innslagspunktet for trinn 2 på 21 500 000 kroner videreføres uendret. Skattesatsene på 1 % i trinn 1 og 1,1 % i trinn 2 foreslås videreført.
Verdsettingsrabattene på primærbolig, aksjer mv. videreføres uendret. Se oversikten nedenfor i del C.
Aksjeeierbeskatning
Utvidelse av aksjesparekontoordningen
På en aksjesparekonto kan man i dag kun investere i børsnoterte aksjer og egenkapitalbevis i selskap hjemmehørende i EØS. Begrunnelsen for aksjesparekonto var å legge til rette for sparing, og å bedre kapitaltilgangen for norske bedrifter. Regjeringen mener at det vil være i tråd med denne intensjonen, å utvide ordningen til å omfatte aksjer som er notert på markedsplasser for små og mellomstore bedrifter. Det foreslås derfor at også aksjer og egenkapitalbevis tatt opp til handel på multilateral handelsfasilitet, kan eies via aksjesparekonto. Dette vil f.eks. bety at aksjer registrert på Euronext Growth, kan eies på en aksjesparekonto.
Endringen er foreslått med virkning fra 2027.
Merverdiavgift
Ny grense for fritak i merverdiavgift for elektriske kjøretøy
Kjøp/salg og leasing av elektriske personkjøretøy er fritatt for merverdiavgift for vederlag til og med 300 000 kroner. Denne grensen er foreslått redusert til 150 000 kroner.
Dette innebærer at det for elektriske personkjøretøy som leveres til kunde etter 31. desember 2026, skal beregnes merverdiavgift av den delen av kjøpesummen som overstiger 150 000 kroner. Ved innførsel er det fortollingstidspunktet som er avgjørende. For andre elektriske kjøretøy enn personkjøretøy, skal det beregnes merverdiavgift på vanlig måte. Tilsvarende skal gjelde for leasing av elektriske personkjøretøy.
For løpende tjenester som faktureres periodisk, skal merverdiavgift beregnes ved hver fakturering. Dette gjelder også ved leasing av kjøretøy. Avgiften skal beregnes etter de regler som gjelder på leveringstidspunktet.
Regjeringen foreslår at endringen trer fra 2027.
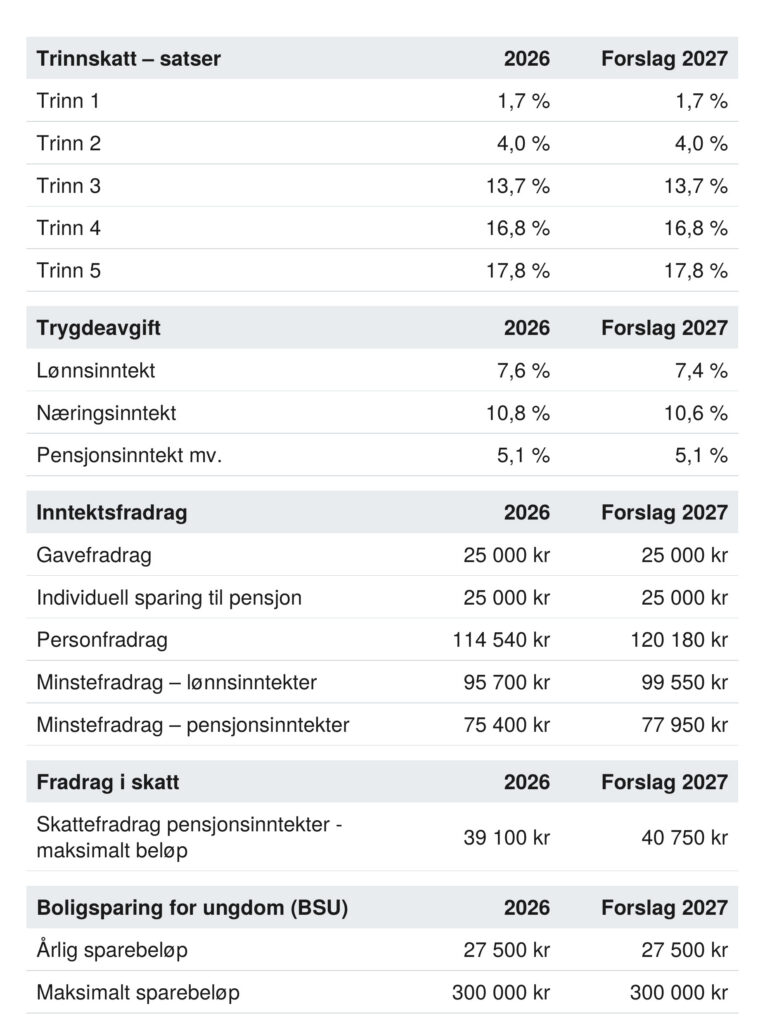
C. Skattesatser, fradrag og beløpsgrenser