3. november avholdes mellomvalget i USA og spillmarkedene indikerer 63 prosent sannsynlighet for demokratisk flertall i Kongressen. Et slikt maktskifte er ikke uvanlig, og trenger ikke få store konsekvenser for markedene på kort sikt. En blå demokratisk bølge kan likevel føre den politiske debatten i en retning som gradvis gir større utslag.
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Demokratisk flertall vil bety politisk friksjon fremfor lovgivning
Selv om vi eventuelt får et demokratisk flertall i Representantenes hus og i Senatet, vil alle lovforslag fra demokratene kunne forhindres av presidentens vetorett. For å overprøve vetoretten må forslagene få to tredjedels oppslutning i begge kamrene, noe som vil være lite sannsynlig. En demokratisk Kongress vil likevel kunne øke omfanget av politiske undersøkelser, påvirke utnevnelsen av medlemmer i Trump-administrasjonen og sørge for økt diskusjon rundt offentlig pengebruk og statsfinanser. Trump vil fortsatt ha handlingsrom i utenrikspolitikken, men kan bli beheftet med nye riksrettprosesser.
5 områder som kan påvirke finansmarkedene
BCA Research peker på fem områder der et politisk maktskifte kan få markedskonsekvenser, men trolig først nærmere inn mot presidentvalget i 2028.
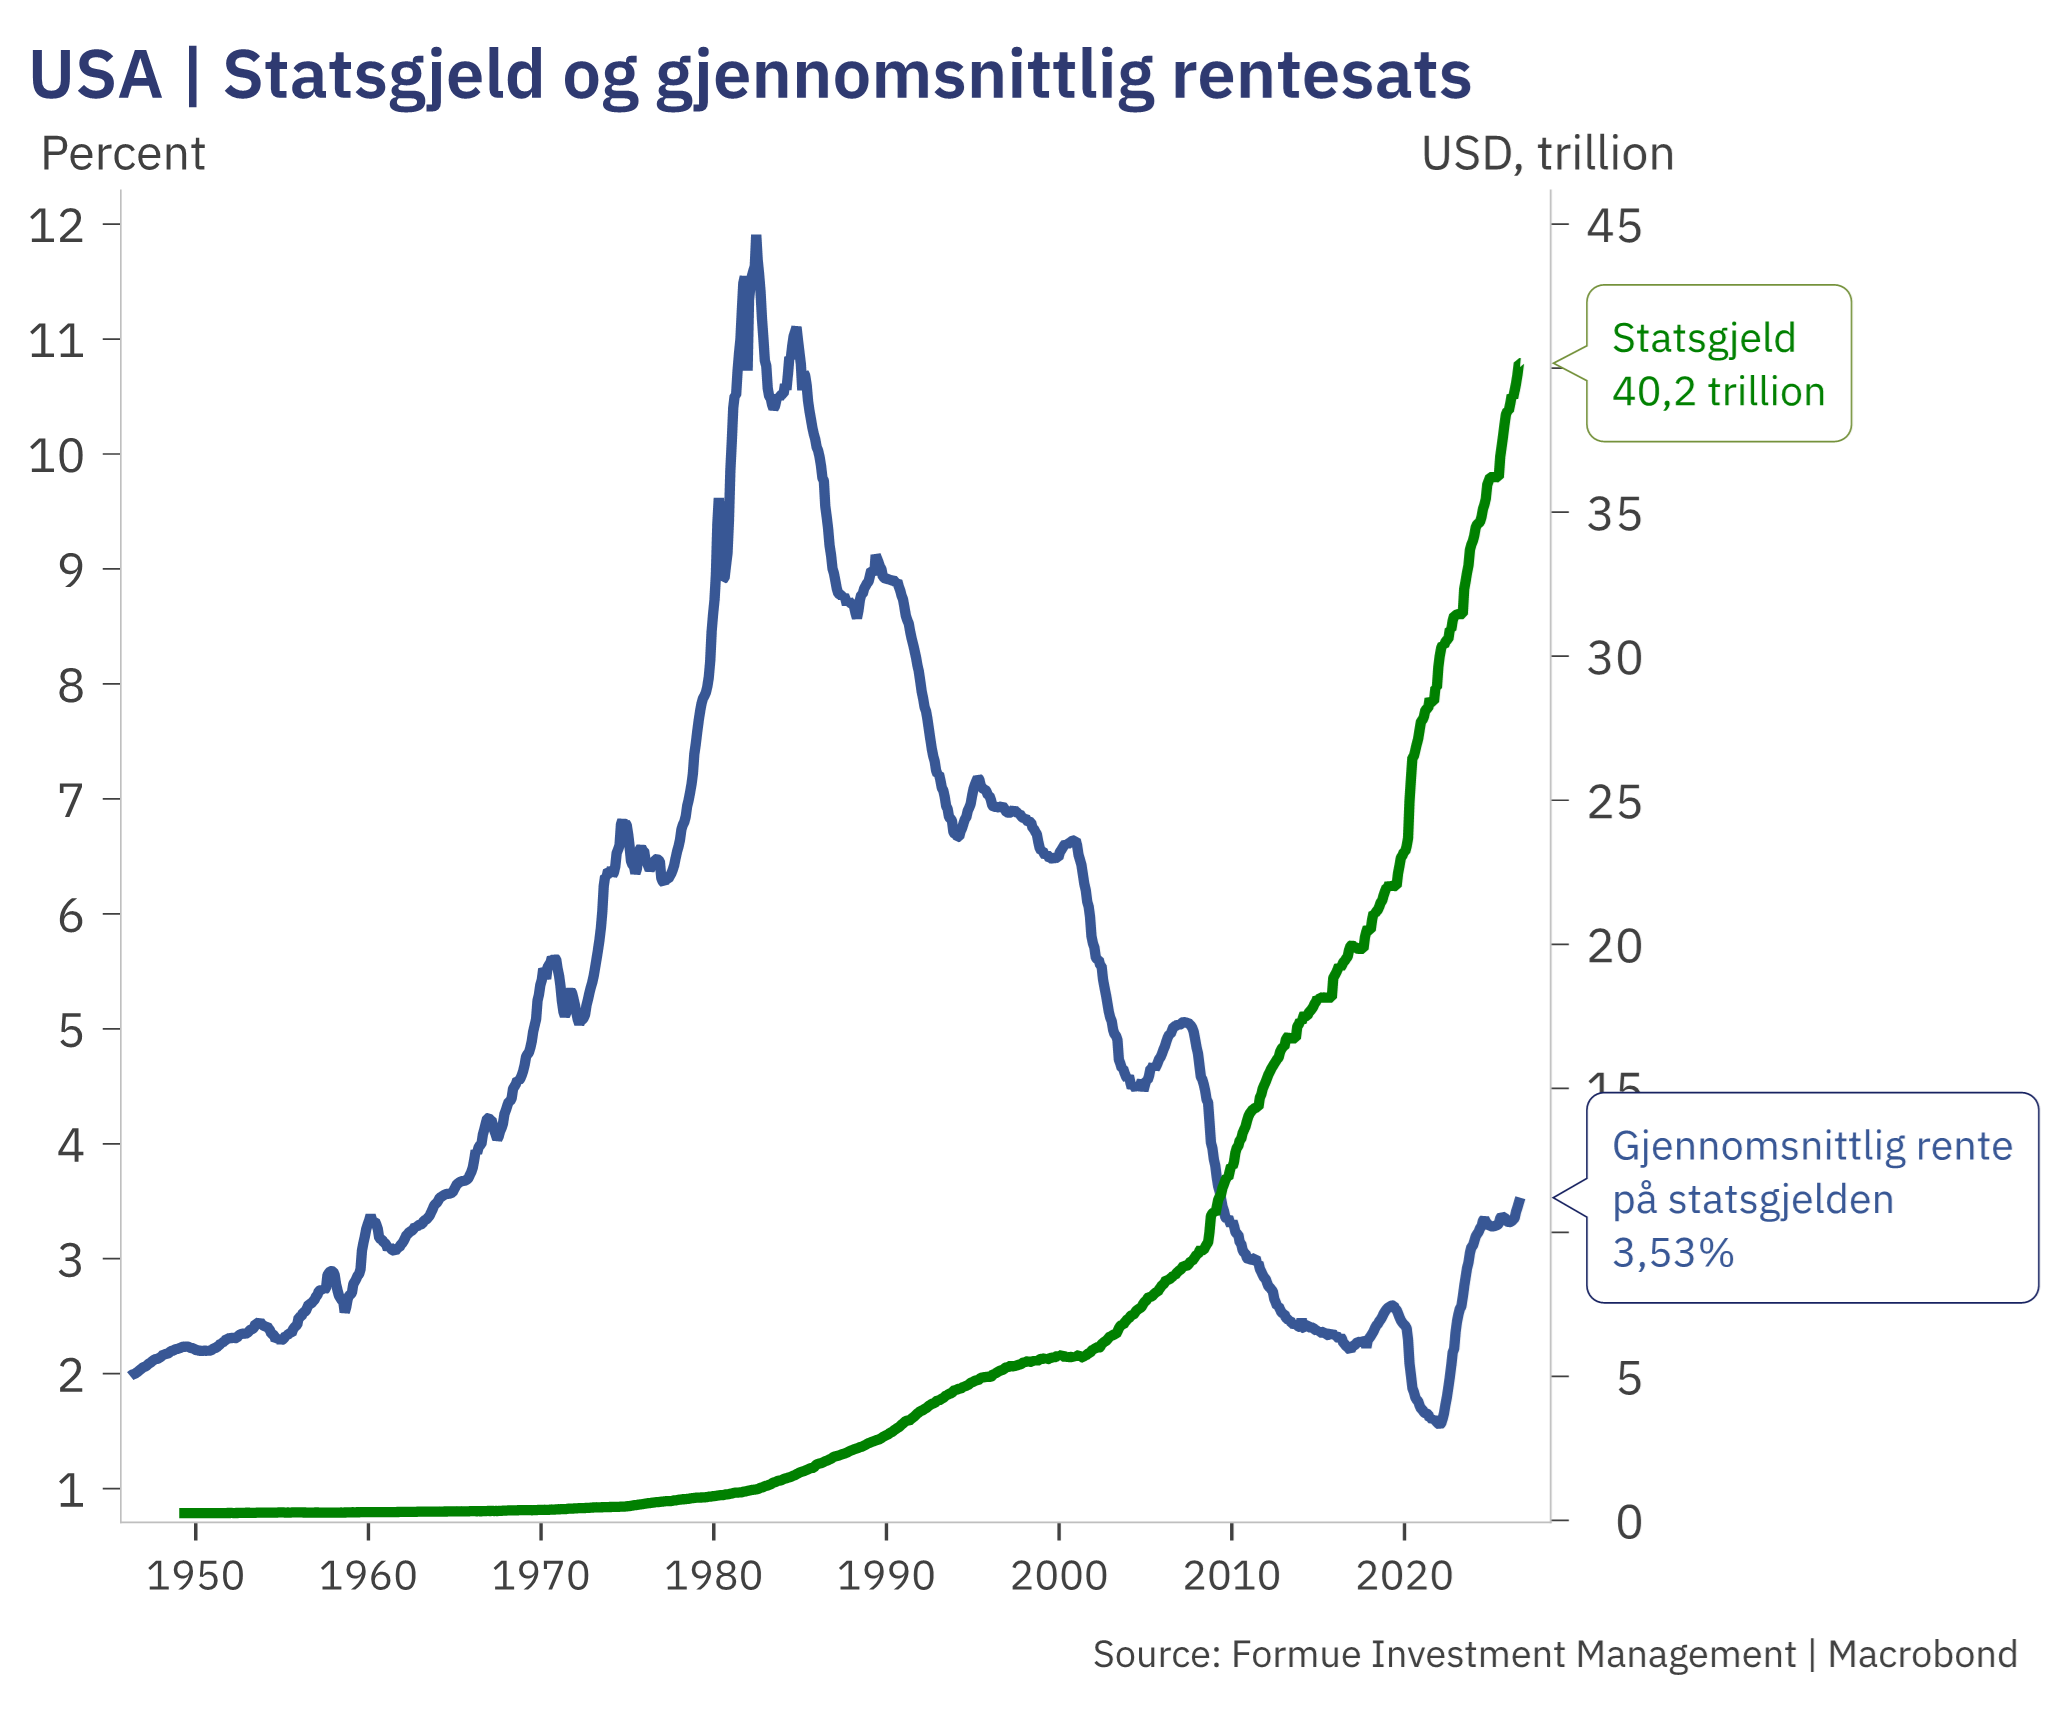
Statsfinanser: den første testen kan komme i desember når Kongressen går i budsjettforhandlinger. Uten enighet risikerer USA en ny periode med nedstengning av offentlige institusjoner, som i fjor høst da nedstengningen varte i 43 dager – en historisk rekord. Inn mot sommeren 2027 vil det amerikanske gjeldstaket måtte heves igjen, og forblir rentene så høye som nå, vil nok flere politikere kreve økte skatter og reduserte offentlige utgifter for å minske budsjettunderskuddet på rundt 6 prosent av BNP og statsgjelden på over 40.000 milliarder dollar.
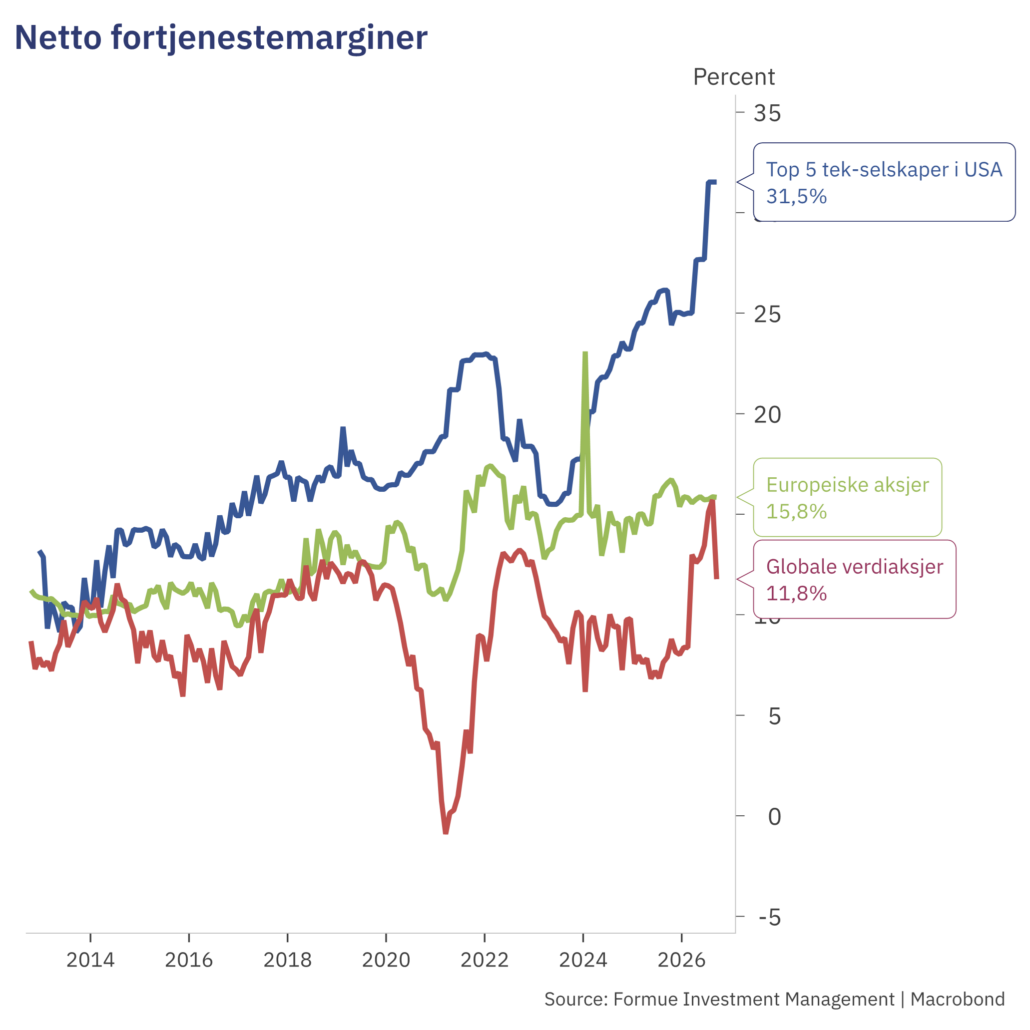
Selskapsskatt: Trump senket i sin første periode den føderale skattesatsen for selskaper fra 35 til 21 prosent, og gjennom «One Big Beautiful Bill Act» ble det i 2025 også innført fradragsregler som ga insentiver til økte kapitalinvesteringer. Tiltakene har bidratt til rekordhøye fortjenestemarginer og svært høy inntjeningsvekst i amerikansk næringsliv, ledet an av teknologisektoren. Samtidig har den andelen av samlet verdiskapning i privat sektor som tilfaller arbeidstakerne, falt til laveste nivå siden målingene startet i 1947. Utfordrende levevilkår for mange husholdninger, bekymring rundt statsfinanser og kontrasten til lønnsomheten i næringslivet, kan bidra til at selskapsskatt blir et stadig hetere tema. Begynner markedsaktørene å forvente økt selskapsskatt og/eller reduserte offentlige utgifter, vil det kunne dempe fremtidig selskapsinntjening og dermed aksjekursene. Riktignok vil en mer edruelig finanspolitikk samtidig kunne dempe statsgjeldbekymringene, bidra til lavere statsrenter og dermed gi rimeligere finansiering for husholdninger og bedrifter.
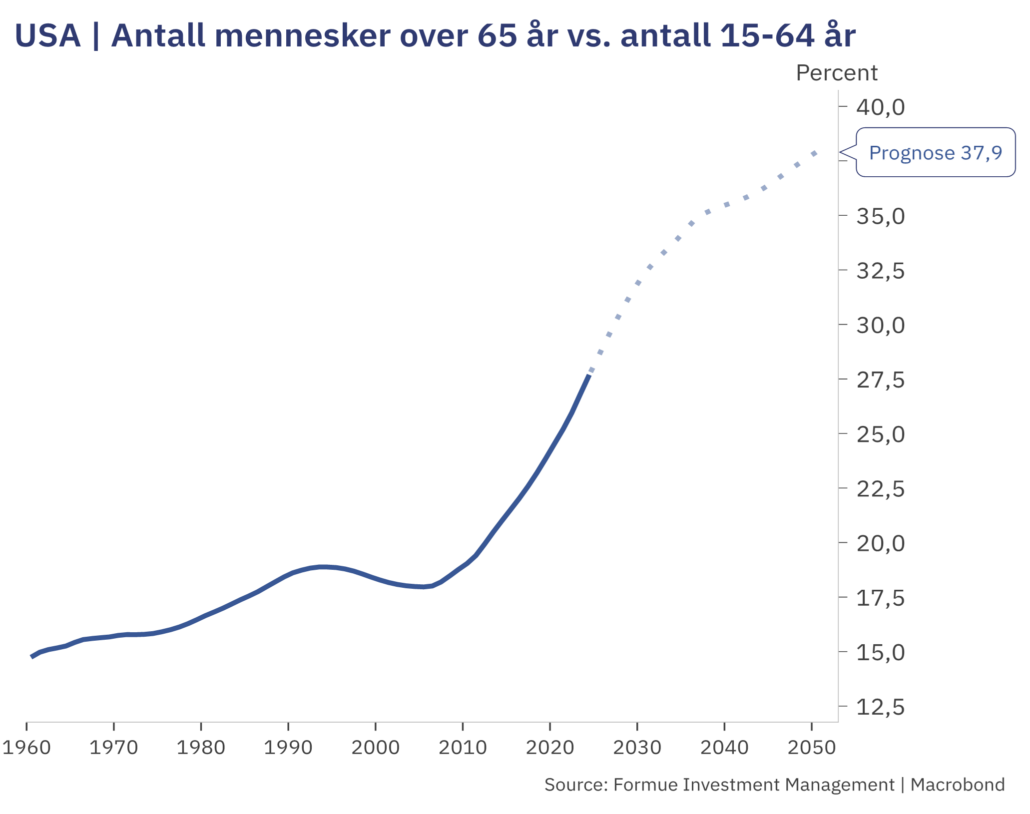
Helseutgifter: Samlet er helseprogrammene den største offentlige utgiftsposten i USA, etterfulgt av Social Security (offentlig alderspensjon), renteutgifter på statsgjelden og forsvarsbudsjettet. Helse er et område der demokratene ønsker å bruke mer penger enn republikanerne, og er samtidig et område der det er vrient å gjøre store kutt, da det vil ramme befolkningen direkte. I tillegg bidrar den demografiske utviklingen til høy fremtidig utgiftsvekst. Mens det var rundt 15 personer over 65 år per 100 personer i yrkesaktiv alder i 1960, er det i dag nær 30 og dette anslås å ville nærme seg 40 personer etter år 2050. Uenighet om helseforsikringsordningen var et hovedpunkt før nedstengningen av offentlige etater høsten 2025. Eventuelle endringer i helsebevilgningene som følge av demokratisk innflytelse kan påvirke investorenes syn på statsfinansene og dermed renteutviklingen.
Forsvarsutgifter: Etter erfaringene med Iran-krigen er det et ønske fra enkelte politikere i begge partier om å redusere USA sin militære involvering i andre land. Mens Trump-administrasjonen har tatt til orde for å øke forsvarsbudsjettet med over 50 prosent, vil en demokratisk Kongress trolig lene mot å opprettholde dagens nivå eller kutte litt. Lagrene av missiler må uansett fylles opp igjen som følge av Iran-krigen og det militære teknologikappløpet med Kina fordrer fortsatt store investeringer og høy forsvarskapasitet. Danske Bank anslår 60 prosent sannsynlighet for at Iran-krigen dessuten forblir uløst i lang tid, men med varierende krigsintensitet. Signaler om endringer i forsvarsutgiftene vil påvirke aksjer i forsvarssektoren, samt utsiktene for statsfinanser og statsrenter.
Konkurranselovgivning: Her ser vi store forskjeller mellom demokrater og republikanere. AI-selskapene og utbyggingen av datasentre har allerede blitt et viktig tema valgkampen, og de ekstreme fortjenestemarginene hos gigantselskapene vies økende oppmerksomhet fra demokratene. Tidligere leder av konkurransetilsynet i Biden-administrasjonen har nylig argumentert for at gigantselskapenes markedsmakt er så stor at selskapene bør brytes opp. Hvis inntjeningsveksten og fortjenestemarginene innen kunstig intelligens fortsetter å stige inn mot presidentvalget i 2028, og dette i tillegg sammenfaller med økende arbeidsledighet som følge av AI, vil kravene om økt skatt og/eller regulering av teknologisektoren generelt og kunstig intelligens spesielt øke i omfang.
Markedene kan begynne å prise inn politiske endringer
I utgangspunktet er det begrenset handlingsrom for en eventuell demokratisk styrt Kongress så lenge presidenten er republikaner. Siden 1994 har partiet som tar Representantenes hus etter mellomvalget likevel vunnet presidentvalget 6 av 8 ganger. Et brakvalg for demokratene i november kan dermed gi forventninger om en demokrat i det hvite hus fra januar 2029. Går de politiske signalene i retning av økt selskapsskatt og mer regulering, inkludert av teknologiselskapene og deres inntekter, vil dette kunne reflekteres i aksjemarkedet lenge før presidentvalget.
Politiske partier ønsker gjerne å beholde makten
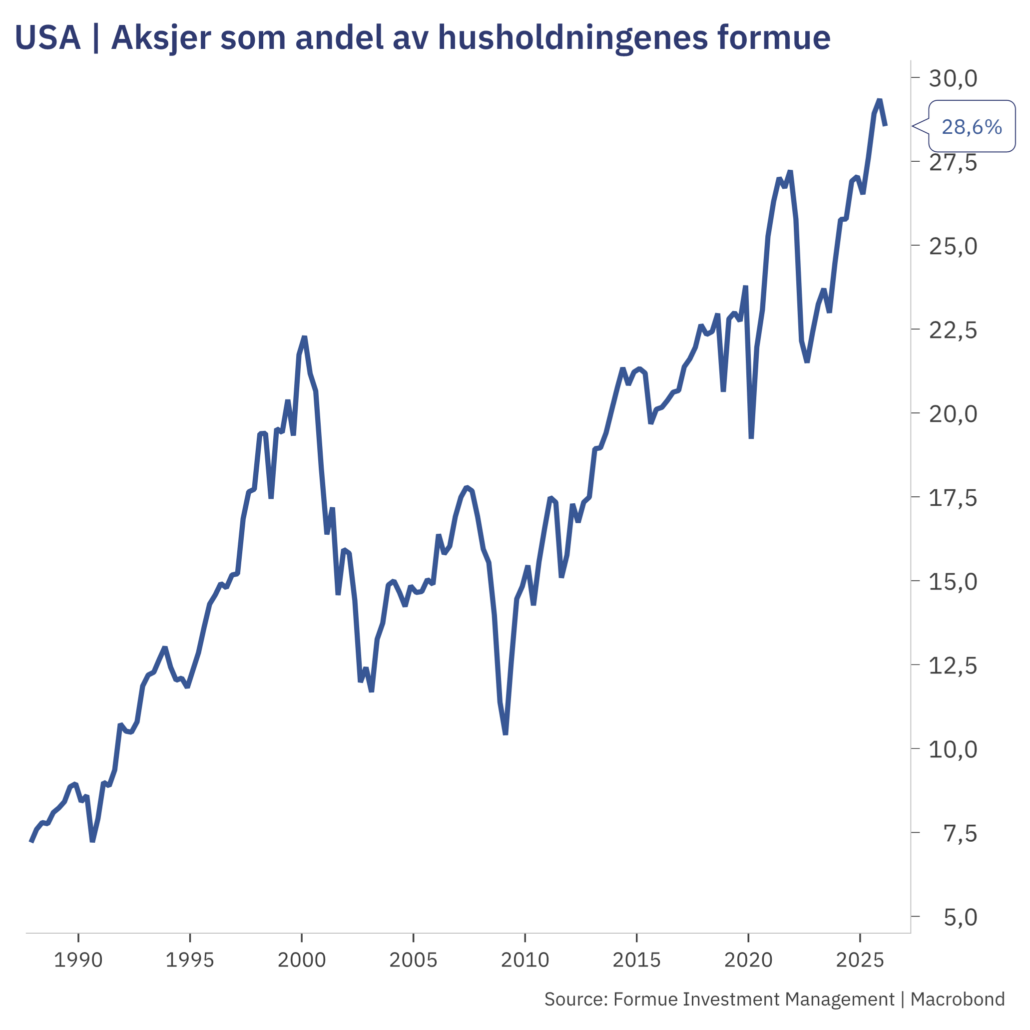
Jeg har tidligere påpekt hvor viktig aksjemarkedet og AI-selskapene har blitt for amerikansk og global økonomi. Ikke bare skaper de store AI-investeringene arbeidsplasser og lønnsomhet også i andre bransjer, men fire år med stigende aksjemarkeder har løftet husholdningenes samlede forbruksevne. Uansett hvem som sitter med makten er det få politiske insentiver til å utløse et større fall i aksjemarkedet.
Vi ser ikke på mellomvalget som den største risikofaktoren på kort sikt, men observerer samtidig en historisk tendens til at unormalt høy lønnsomhet i en bransje gjerne tiltrekker seg både konkurranse og politisk oppmerksomhet. Dette understøtter vår anbefaling om bred risikospredning på tvers av investeringskategorier, regioner og sektorer. Formues markedssyn tilsier en nøytral vekting mellom aksjer og obligasjoner.