Globale aksjemarkeder har steget mye de siste fire årene. Likevel kan det hevdes at det samtidig har blitt billigere. Forklaringen er en inntjeningsvekst som er langt over normalen, mye drevet av AI-selskapene. Indeksfond er godt rigget for at tek-trenden fortsetter, men hva om energiprisene stiger videre eller økonomien får seg en knekk?
Hold deg oppdatert på finans, få ukeskommentaren i innboksen hver uke – meld deg på her.
Hvordan kan et stigende aksjemarked bli «billigere»?
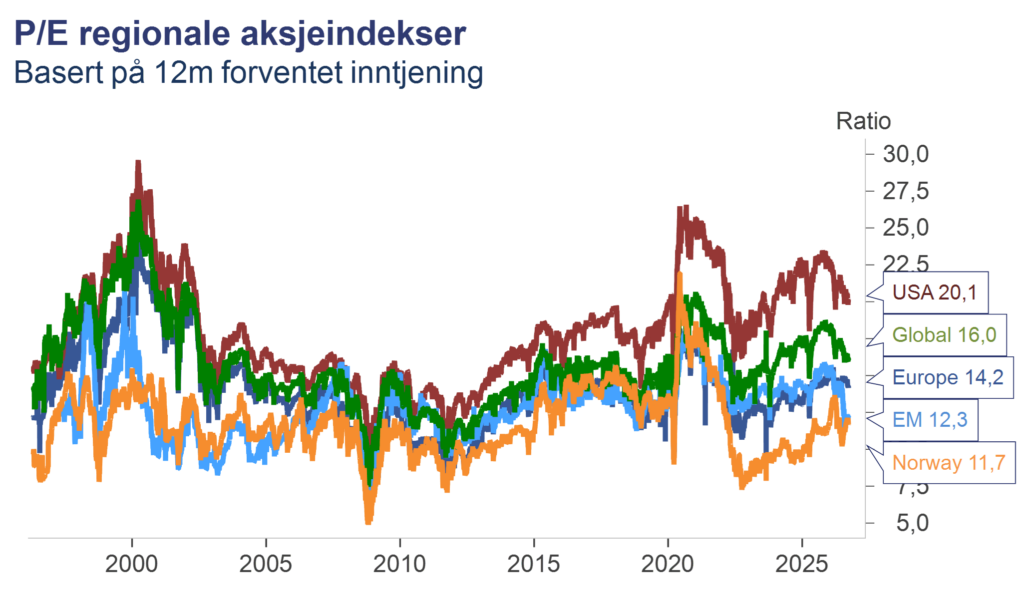
Det er sjeldent at noe faller i pris når etterspørselen øker. En vanlig metode for å vurdere om aksjemarkedet er billig eller dyrt, er å se på forholdet mellom aksjekursene og forventet inntjening (pris per aksje / forventet inntjening per aksje). Med unntak av innhentingen etter finanskrisen i 2010 og etter pandemien i 2021, har resultatoppjusteringene for amerikanske og globale aksjer i 2026 vært den kraftigste på 30 år. I USA var årsveksten for inntjeningen 51 prosent i andre kvartal, og har i gjennomsnitt vært på 26 prosent siste fire kvartaler. Normalnivå siste 30 år har vært en resultatvekst på 7 prosent, tilsvarende summen av nominell BNP-vekst i amerikansk økonomi (underliggende vekst + inflasjon), bedrede fortjenestemarginer samt tilbakekjøp av aksjer (færre aksjer i omløp øker inntjening per aksje).
Ved inngangen til desember 2025 var pris/inntjening for globale aksjer nær 19 ganger, men har siden da falt til 16 ganger. Verdsettelsen av det amerikanske markedet har falt fra over 23 ganger forventet inntjening, til rundt 20 ganger i dag. Billig er å ta i, men mindre dyrt om ikke annet.
Har vi en inntjeningsboble?
Før IT-boblen sprakk hadde vi, sett i etterpåklokskapens lys, en boble drevet av stigende og ekstremt høy verdsettelse. Den gang steg kursene mye mer enn inntjeningen.
Ifølge Goldman Sachs vil AI-investeringer bidra til halvparten av inntjeningsveksten i USA i år, men at bidragene vil flate ut innen 2028. De forventer samtidig at de ekstremt høye fortjenestemarginene for produsenter av databrikker vil normaliseres og at de ekstraordinære inntektene tek-gigantene har bokført fra eierandeler i andre AI-selskaper, vil reduseres. Fra en forventet inntjeningsvekst på 36 prosent for S&P 500-indeksen i år, tror Goldman Sachs på 11 prosent vekst både i 2027 og 2028. Dette forutsetter at banken får rett i forventningene om fortsatt god vekst i økonomien, at stadig flere selskaper tar AI i bruk og at oljeprisen faller til 80 dollar fatet innen 2027. Inntjeningsbidraget fra AI-investeringer ventes å avta, mens bidraget fra bruk av AI ventes å stige.
AI-aksjene blir avgjørende
I det globale aksjemarkedet utgjør teknologisektoren 31 prosent og de 10 største selskapene 24 prosent – samtlige tunge aktører innen kunstig intelligens. Goldman Sachs anslår at AI-løsninger solgt av disse aktørene må generere minst 1.000 milliarder dollar i årlige inntekter fremover, for at deres investeringer skal bli lønnsomme. Til sammenligning har det globale programvaremarkedet en verdi på rundt 1.500 milliarder dollar. Optimistene peker på at de tre største skylagringsselskapene (Amazon, Alphabet, Microsoft) har en ordrebok på 1.700 milliarder dollar og at dette derfor er oppnåelig.
Skeptikere vil si at det er mye som skal klaffe. Adopsjonen av AI-løsninger må øke betraktelig, der bare 2 prosent av S&P 500-selskapene i dag hevder å se resultateffekter fra AI. Samtidig må ordrereservene leveres i tide, marginene må holdes høye og AI-relaterte investeringer må fortsette å vokse selv om veksttakten avtar.
Er aksjemarkedet mer motstandsdyktig enn fryktet?
Til tross for en rekke kriser de siste årene har aksjemarkedene nådd stadig nye toppnoteringer. Hva gjør aksjemarkedet tilsynelatende så robust?
- Investorer ser ut til å ønske mer aksjer og mindre obligasjoner enn før. Dette skyldes mer urolig inflasjon, større kursbevegelser for obligasjoner og flere episoder der verdien av aksjer og obligasjoner svinger i samme retning enn før.
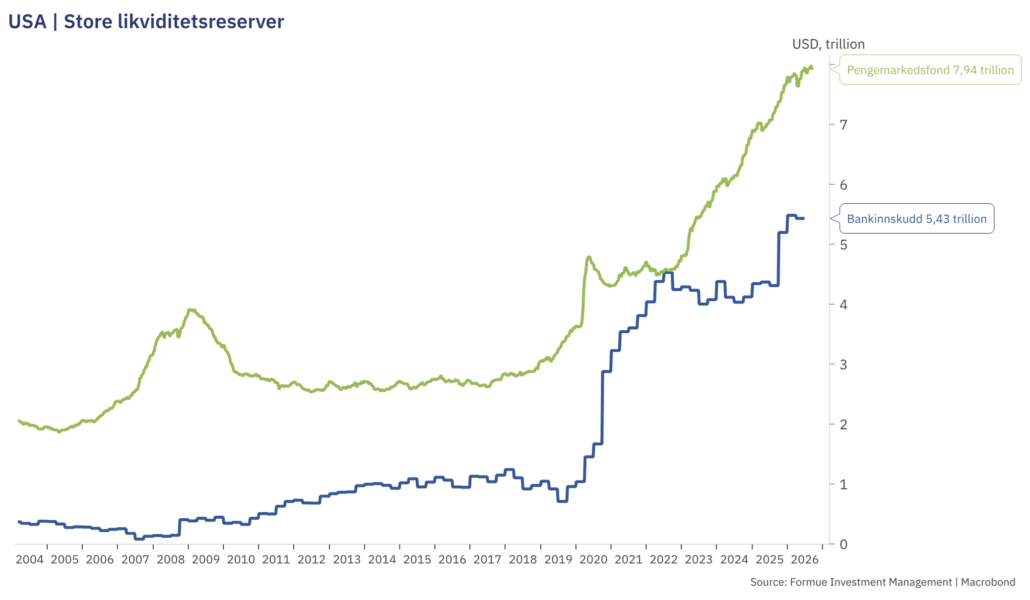
- Sterk formue-vekst hos amerikanske privatpersoner, forsterket av stigende aksjemarkeder og et lønnsomt næringsliv. Den mest formuende delen av husholdningene er også de som bruker mest penger og som resirkulerer en størst andel av inntektene tilbake til finansmarkedene. Midler plasser i bankinnskudd, pengemarkedsfond og i finansmarkedene er på rekordnivåer.
- Forventninger om mer effektive sentralbanker i krisetider. Sentralbankene har siden finanskrisen vist at de har mange verktøy til rådighet for å stabilisere markedene. Investorene tolker dette som at risikoen ved å investere er redusert.
- Mindre energiintensive økonomier gir lavere følsomhet for energisjokk. Energimengden som trengs for å produsere en enhet brutto nasjonalprodukt har falt med mer enn en tredjedel siden 1990, og oljens andel av globalt energiforbruk har falt fra 46 prosent i 1971 til under 30 prosent i dag.
- Lavere rentefølsomhet hos husholdninger og bedrifter. I USA ligger husholdningenes renteutgifter som andel av disponibel inntekt langt under finanskrisenivå og for selskapene er netto renteutgifter de laveste nivå på over 20 år. To tredjedeler av lån og obligasjoner utstedt av S&P 500-selskaper forfaller først etter 2030, og bare 1/10 av lånene har flytende rente.
Renter og energipriser som risikofaktorer
At aksjekurser og rentenivåer har steget samtidig skyldes i hovedsak sterke økonomier og høy selskapsinntjening. Så lenge økonomiene går bra, løfter det inntektene for selskaper og for myndigheter, noe som gjør det lettere å håndtere stigende renteutgifter.
Skulle energiprisene stige og presse rentene videre opp, blir kapital dyrere akkurat når tek-gigantene har blitt mer avhengige av å gjeldsfinansiere investeringene. Bremser dette AI-investeringene, svekkes trolig også AI-adopsjonen og produktivitetsgevinstene. Rente- og energirisiko kan dermed svekke både «billig» og «bra»-argumentene samtidig.
Gavekal Research mener dessuten markedsaktørene har blitt godtroende med hensyn til energisituasjonen. Naiviteten kan skyldes erfaringene med stigende markeder til tross for hyppige kriser, tillit til sentralbankenes evne til å redde markedene, tro på at AI vil utløse økonomisk oppblomstring eller at det er vanskelig å sikre seg mot energisjokk i aksjemarkedet fordi energiaksjer bare utgjør 4 prosent av aksjemarkedet. Energiaksjer har historisk prestert relativt godt i perioder med stigende inflasjon.
Oppdag Nordens ledende investeringsplattform her.
Hva betyr dette for investorer?
Så lenge AI blir en suksess og verken renter eller energipriser løper løpsk, kan aksjemarkedet være rustet for videre oppgang. Kunstig intelligens, rente- og energiutvikling er likevel tre forutsetninger med store utfallsrom.
Globale indeksfond er tungt investert i at AI-optimismen realiseres. Slår det feil vil det utløse negative økonomiske ringvirkninger og rentefall – til nytte for stats- og selskapsobligasjoner som da kan se kursgevinster. Unngår vi en økonomisk krise, men inflasjon og renter drives videre opp, vil en overvekt i energiaksjer kunne gi god risikospredning – eksempelvis via det norske aksjemarkedet.
I en bred portefølje vil et globalt indeksfond med andre ord dra nytte av en AI-historie som blir en suksess. Stats- og selskapsobligasjoner kan gi beskyttelse hvis så ikke skjer og økonomien falmer, mens energiaksjer kan bidra positivt hvis inflasjonen stiger videre. Forvent likevel ikke at alle byggeklosser gjør det like bra samtidig.